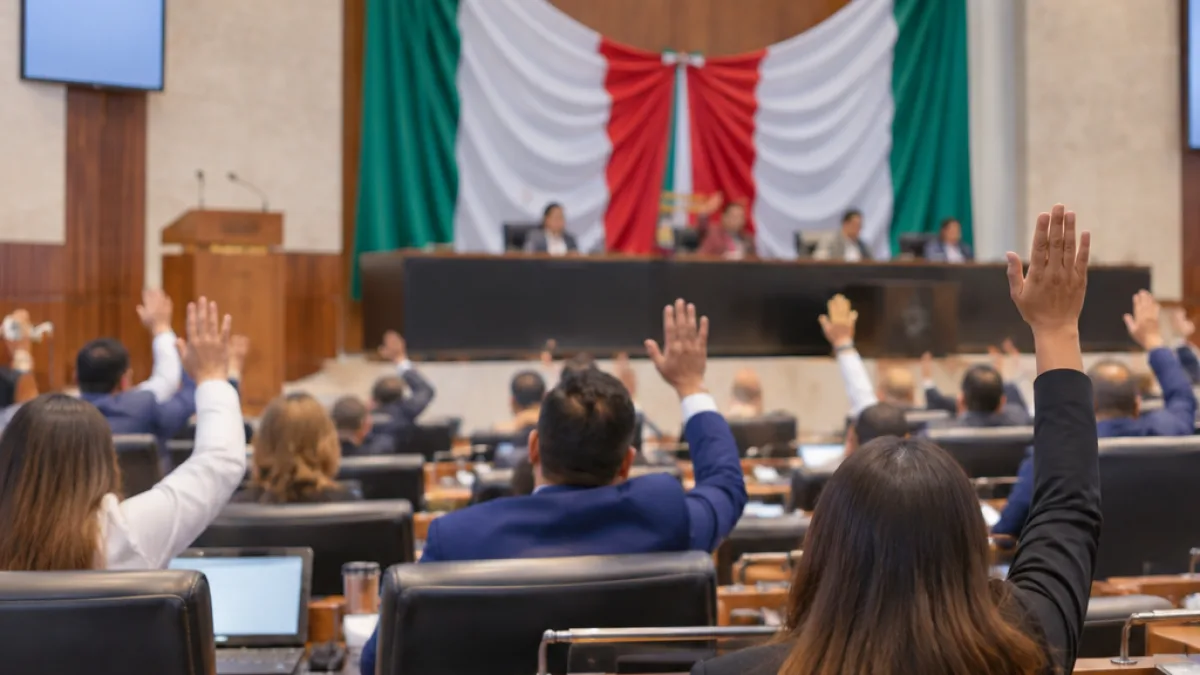
La Cámara de Diputados aprobó este 3 de noviembre de 2026 las modificaciones a la Ley del Impuesto sobre la Renta (ISR) que fueron enviadas por el Senado de la República. El dictamen establece nuevos controles para las deducciones y las pérdidas fiscales de empresas, aunque incorpora excepciones para determinadas actividades de la industria automotriz y del sector de combustibles.
El proyecto recibió 349 votos a favor y 92 en contra, sin abstenciones, de acuerdo con la información difundida sobre la sesión. Tras la aprobación en lo general y lo particular, el documento fue remitido al Ejecutivo federal para su publicación y entrada en vigor. Con este trámite, el Congreso completó la primera parte, correspondiente a los ingresos, del paquete económico para 2027.
Qué cambia en el régimen de deducciones
La reforma prevé que las empresas con ingresos anuales superiores a 50 millones de pesos queden sujetas a límites y mecanismos de revisión sobre las deducciones que aplican para determinar su base gravable. El objetivo señalado en el dictamen es evitar que el uso de deducciones y pérdidas fiscales reduzca de manera indebida el pago de impuestos.
El Senado modificó la propuesta original para exceptuar de ese esquema a empresas de la industria automotriz terminal que realicen operaciones mediante una autorización de depósito fiscal para el ensamble y la fabricación de vehículos. También quedaron fuera los contribuyentes dedicados al expendio, la distribución o la comercialización de gasolinas y diésel que cuenten con el permiso previsto en la legislación aplicable.
| Elemento | Disposición aprobada |
|---|---|
| Votación | 349 a favor y 92 en contra |
| Umbral señalado | Ingresos anuales superiores a 50 millones de pesos |
| Excepciones | Industria automotriz terminal y comercialización de gasolinas y diésel bajo los supuestos previstos |
| Siguiente paso | Envío al Ejecutivo federal para publicación y entrada en vigor |
Los ajustes se reflejan en el artículo 78-E de la Ley del ISR y en disposiciones transitorias. Entre otros cambios, se amplían los supuestos de excepción para el mecanismo de control de deducciones y pérdidas fiscales. La modificación considera las operaciones de empresas automotrices que trabajan bajo esquemas de depósito fiscal para ensamblar y fabricar vehículos, así como las actividades de los distribuidores y comercializadores de combustibles que cumplan con la autorización correspondiente.
“Reconocer las particularidades de la industria automotriz terminal y del sector de combustibles no significa otorgar privilegios fiscales ni establecer exenciones generalizadas”.
La frase fue pronunciada durante la discusión del dictamen por Carol Antonio Altamirano, presidente de la Comisión de Hacienda de la Cámara de Diputados. El legislador sostuvo que las adecuaciones buscan considerar las condiciones operativas y económicas de esos sectores, además de mantener un equilibrio entre la recaudación, la certeza jurídica y el desarrollo de actividades productivas.
Debate entre las bancadas
Durante el posicionamiento de los grupos parlamentarios, el diputado Federico Döring expresó el voto del PAN en contra y cuestionó la modificación aprobada. La reforma, sin embargo, avanzó con la mayoría registrada en el pleno y ahora corresponde al Ejecutivo federal continuar el procedimiento legislativo mediante su publicación.
- El mecanismo de control se dirige a deducciones y pérdidas fiscales de empresas con ingresos superiores al umbral establecido.
- La industria automotriz terminal tendrá excepciones cuando opere bajo los esquemas de autorización previstos.
- Las actividades de expendio, distribución y comercialización de gasolinas y diésel también quedaron fuera bajo las condiciones fijadas en la reforma.